多部门密集出台产业政策,大力推动装配式建筑发展,引发市场广泛关注。广发证券最新房地产咨询报告指出,在政策催化下,装配式建筑行业正迎来短期風口,产业链相关标的有望受益。本文将结合政策动态与广发证券观点,剖析装配式建筑的发展机遇与投资逻辑。
一、政策密集落地,装配式建筑迎强催化
自去年以来,中央及地方层面接连发布支持装配式建筑的政策文件。住建部明确提出,到2025年全国装配式建筑占新建建筑的比例达到30%以上,并将在土地供应、财税优惠、金融支持等方面给予倾斜。多个省市也纷纷出台实施细则,要求特定区域或政府投资项目强制采用装配式建造方式。政策节奏明显加快,彰显了政府推动建筑业转型升级的决心。
广发证券分析认为,此轮政策密集落地并非偶然,而是基于多重考量:一是推动建筑业从粗放式向集约式转变,降低资源消耗和环境污染;二是通过标准化、工业化生产提升建筑质量与效率,助力实现“双碳”目标;三是以装配式建筑为抓手,拉动有效投资,稳定经济增长。政策东风之下,装配式建筑短期需求有望快速释放。
二、短期风起,行业进入加速成长期
从市场表现看,装配式建筑板块近期交投活跃,资金关注度显著提升。广发证券房地产咨询团队指出,短期催化主要来自三个方面:首先是政策目标的量化考核,倒逼地方政府和开发商加快项目落地;其次是成本端,随着规模效应显现和技术进步,装配式建筑与传统现浇方式的成本差距逐步缩小,经济性改善;最后是疫情后复工需求叠加稳增长基调,基建和地产项目开工提速,带动装配式建筑订单增长。
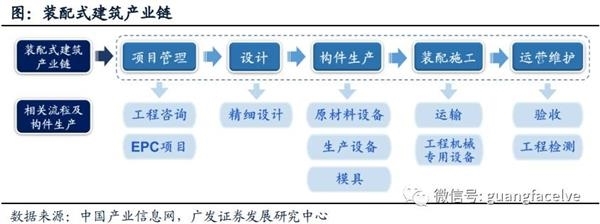
报告进一步分析,装配式建筑产业链涵盖设计、生产、施工、运维等多个环节,其中预制构件生产、钢结构、装配式装修等细分领域弹性较大。预计未来几个季度,相关企业订单和收入将迎来明显增长,行业景气度持续上行。
三、长期空间广阔,关注优质龙头
尽管短期催化明显,但广发证券强调,装配式建筑更是一个长期成长赛道。参考发达国家经验,装配式建筑在新建建筑中的占比普遍超过50%,而我国目前仍处于起步阶段,未来提升空间巨大。随着人口红利消退、劳动力成本上升以及环保要求趋严,传统建筑方式难以为继,装配式建筑是大势所趋。
在投资建议上,广发证券建议关注具备技术优势、产能布局完善、客户资源优质的龙头企业。具体而言,可重点关注以下几类公司:一是预制混凝土构件(PC)龙头,受益于政策强制要求和市场渗透率提升;二是钢结构企业,在公共建筑和住宅领域应用前景广阔;三是装配式装修公司,契合内装工业化趋势,成长潜力大。需警惕政策推进不及预期、原材料价格波动等风险。
四、房地产咨询视角:装配式建筑与地产开发融合
从房地产咨询的角度看,装配式建筑的推广正在重塑地产开发模式。传统开发商需要调整供应链管理、设计流程和施工组织,以适应工业化建造方式。广发证券认为,具备装配式建筑整合能力的房企将在拿地、融资、销售等方面获得更多政策红利,品牌溢价也有望提升。装配式建筑与绿色建筑、智能建筑相结合,可打造差异化产品,满足消费者对高品质住宅的需求。
对于咨询机构而言,应积极引导开发商把握政策窗口期,提前布局装配式建筑能力,优化成本管控,并探索EPC、BIM等新模式的应用。在行业变革期,谁能率先完成工业化转型,谁就能在下一个周期占据先机。
产业政策密集落地,装配式建筑短期风起。广发证券房地产咨询报告为我们描绘了行业发展的短期催化和长期蓝图。在政策与市场的双轮驱动下,装配式建筑有望迎来黄金发展期。投资者可重点关注产业链龙头,而房地产企业则应主动拥抱变革,借力装配式建筑实现高质量发展。