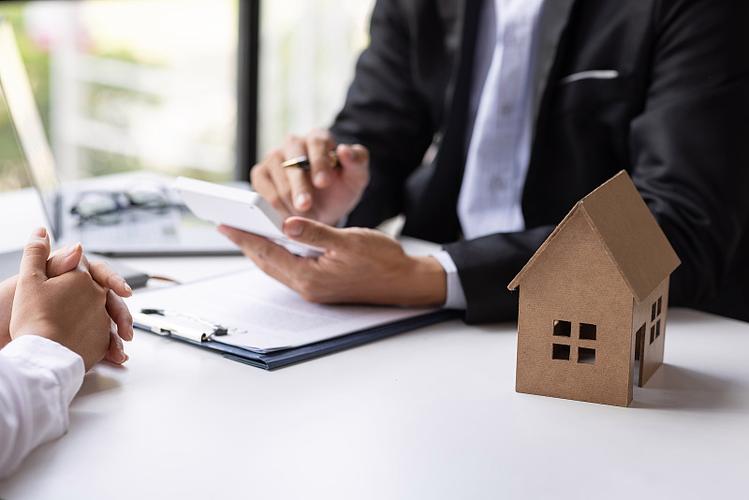
一、房地产经纪人的核心咨询角色\n\n在房屋买卖过程中,房地产经纪人不仅是信息撮合者,更是客户决策的关键咨询方。经纪人需要向客户(买卖双方)提供全面的市场分析、法律政策解读、资金安排建议,并引导客户对重大事项作出决策。其中,签订保险合同常常是被忽视但至关重要的环节。房产交易涉及财产险、责任险、信用险等多种风险,经纪人应在合适时点向客户提出保险咨询,帮助客户通过保险工具有效管理交易风险。\n\n## 二、买卖房屋的标准模型与决策节点\n\n典型的二手房/新房买卖模型包含以下阶段:\n1. 需求匹配:明确预算、区位、户型等;\n2. 看房与尽调:核实产权、抵押、查封状态;\n3. 谈判与签约:签署居间合同、买卖合同;\n4. 付款与贷款:定金、首付、按揭审批;\n5. 过户与交房:缴税、过户、物业交割。\n\n每个节点经纪人都应提供咨询建议。尤其在签约付款阶段,经纪人可向客户提出“是否为交易购买相关保险”的决策咨询。例如:买方担心卖方违约可投保“交易保证保险”;担心房屋火灾等造成损失可投保“家财险”;卖方担心买方贷款失败可投保“信用保证保险”。\n\n## 三、如何向客户提出保险咨询与引导决策\n\n经纪人应采用“需求诊断—方案介绍—决策协助”三步法:\n1. 需求诊断:结合房屋状况、付款方式、双方信用情况,评估潜在风险(如卖方突然毁约、房屋突然损坏、贷款批不下来等)。\n2. 方案介绍:并非直接推销保险,而是客观呈现可选保障。例如:“您担心卖方还有外债导致房屋被查封,可以考虑‘产权安全保险’;’如果担心交易期间房屋被意外损毁,可购买短期家财险’。”\n3. 决策协助:经纪人不做投保决策代理人,但可协助比较产品、费用、免赔条款,并建议客户咨询专业保险经纪人。最终签订保险合同的行为由客户自主决策确认,经纪人可以见证或记录这一过程。\n\n## 四、用案例说明:一份保险合同如何规避交易纠纷\n\n案例背景:王女士通过经纪人购买一套总价500万的二手房,已付定金50万,约定2个月后过户。签约后第3周,房屋突发水管爆裂,泡坏楼下两家住户,产生15万元赔偿纠纷。卖方主张由买方承担,因为已签合同;买方拒绝,因为还未过户。\n\n经纪人咨询方案:签约时经纪人已经建议买方看“交易期间房屋保险”,但当时王女士认为“很快过户不用保”。经纪人留存了当时的微信咨询记录和客户“暂不考虑”的答复。事故发生后,经纪人重新协助选择:\n- 提示双方可通过协商补充投保;\n- 买方可依据合同约定的风险转移条款和保险救济路径维权。\n\n教训与价值:如果当时在签约节点购买一份“交易责任险+家财险”,可由保险公司承担第三者责任赔偿。经纪人咨询未能形成交易内生效的保险合同,反映出“提出咨询”与“协助决策”之间仍缺一个操作环节——客户必须明确确认是否投保或是否拒绝。\n\n## 五、保险合同签订中的合规要求\n\n经纪人在引导保险决策时必须遵守:\n1. 不代收保费:不要直接收取客户保费并代投;\n2. 充分风险提示:要用书面或可得留存的言语说明不投保的后果;\n3. 消费者自主决策:必须由客户本人或授权人签署投保单和保险条款确认书;\n4. 避免利益冲突:确因技能需要推荐保险合作方时,应披露可能的销售佣金利益。\n\n经纪人回复称:“您可以今天先履行房屋买卖合同过户部分,明天再单独签署保险合同。”这不科学——房屋买卖涉及风险的此刻时刻,保险须在相关风险转向前成立。建议在“付款或交房前申请,合同生效以支付的保费到账或约定时间为据”。\n\n## 六、优化流程:将保险咨询嵌入交易全周期\n\n将房地产经纪与保险咨询整合成五大标准化步骤:\n\n| 步骤 | 时点 | 咨询要点 | 识别障碍 | 确保决策签订 |\n|---|---|---|---|---|\n| 登记环节 | 明确购买意向 | 初看需要哪些安全保障? | 客户不舍得保费 | 提供保费预算模板,量化保费与赔付预期 |\n| 签买卖合同前 | 定立购房条款 | 规定保险购买的是投保义务人对保险合同是否有不可撤销核保经历 | 客户看不懂医疗告知? | 说明保险等待期、免责事由案例 |\n| 鉴贷款+申请 | 首付款并发 | 信贷保险配合银行的履行状况 | 强制搭售反感 | 推介监管允许范围内的替代——保证保险不得强制负债 |
如若转载,请注明出处:http://www.xinweigang.com/product/26.html
更新时间:2026-10-24 22:07:47